納税者の適切な意思決定に資する情報提供を
税理士賠償責任保険というと、真っ先に浮かぶのは消費税の届出漏れかと思います(例:簡易課税制度選択届出書の提出を失念したことによる過大納付、簡易課税制度選択不適用届出書の提出を失念したことによる設備投資に係る還付不能消費税の発生など)。
ただ、株式会社日税連保険サービスが発行している「税理士職業賠償責任保険事故事例」によると、事業承継に係る税制についても毎年のように事故原因として掲載されています。直近の2025年度についても下記のような事故原因が掲載されています。
【相続税】
- 非上場株式等についての相続税の納税猶予における手続き誤り(申告書誤記載・担保提供失念など)
【贈与税】
- 事業承継税制における申告もれ
- 納税猶予等の特例に関する適用失念
- 【事前税務相談】特例事業承継税制を用いない贈与者の贈与についての助言誤り
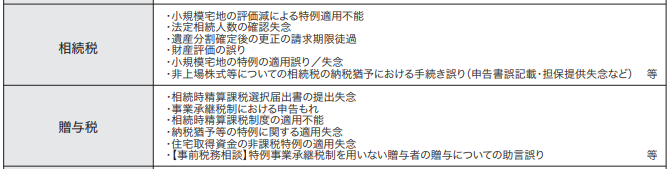
(出典:(株)日税連保険サービス「税理士職業賠償責任保険事故事例 2025年7月1日〜2026年6月30日」)
これまでのところ「認定医療法人制度」の適用失念等について事故原因や事故事例は掲載されていませんが、上記の事業承継税制や納税猶予等の特例と類似の制度であることから、持分あり医療法人の出資者に関与する税理士(例:顧客との契約内容にもよりますが、例えば持分あり医療法人の顧問税理士や出資者の相続税対策・相続税の申告を請け負った税理士など)にとっては少なくとも顧客である納税者への説明責任はあると考えられます。
納税猶予制度や認定医療法人制度を活用するかどうかは納税者の選択に委ねるべきではありますが、その前段階として顧客である納税者が正しく意思決定できるように情報提供を行う必要があると考えられます。